Magia jednego zbliżenia: Co naprawdę dzieje się w NFC, gdy płacisz telefonem lub kartą
-
Kamil Ruciński
-
2026-04-11
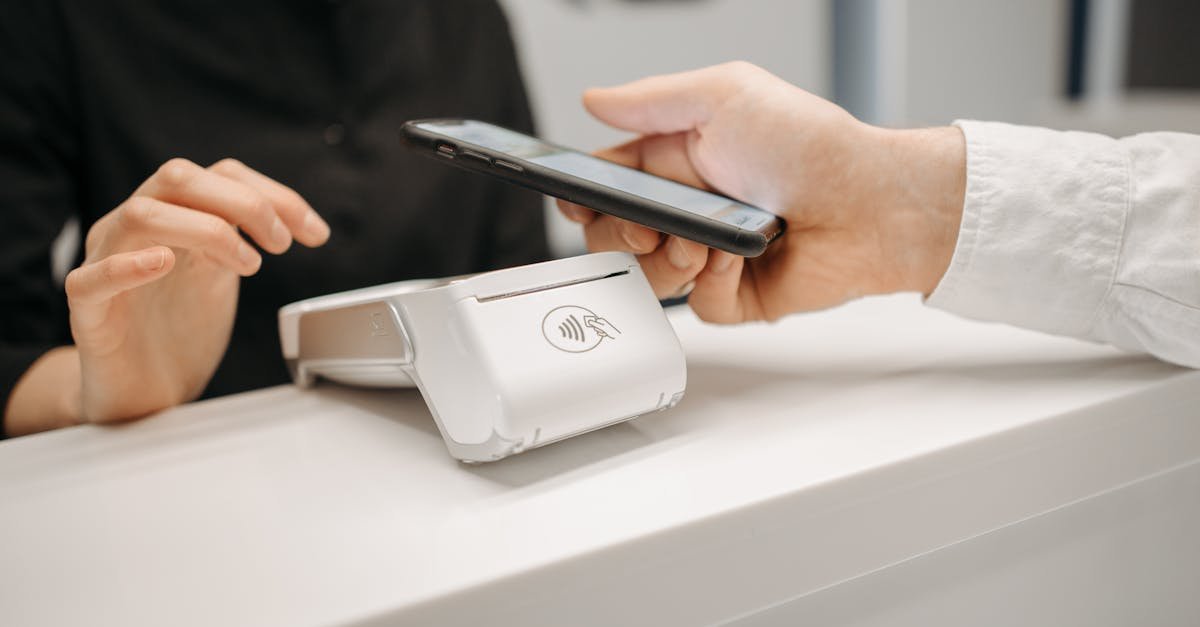
Każda zbliżeniowa płatność jest krótkim, ale intensywnym dialogiem między urządzeniem a terminalem. Za tym jednym gestem kryje się inżynierskie arcydzieło: standardy radiowe, warstwy protokołów, kryptografia, tokenizacja oraz złożony ekosystem banków i sieci kartowych. Jeśli zastanawiasz się, jak działa technologia NFC w płatnościach zbliżeniowych, w tym przewodniku krok po kroku zobaczysz cały proces od pierwszego impulsu pola elektromagnetycznego aż po autoryzację w systemach banku.
Co to jest NFC i dlaczego nadaje się do płatności
NFC, czyli Near Field Communication, to krótkozasięgowa komunikacja bezprzewodowa działająca zwykle w paśmie 13,56 MHz. Została zaprojektowana do bardzo bliskich interakcji, zwykle do kilku centymetrów. Ta bliskość to nie przypadek, ale celowe założenie bezpieczeństwa i wygody. NFC opiera się na standardach ISO IEC 14443 i 18092, a w kontekście płatności korzysta z zasad EMV, uzgodnionych globalnie przez organizację EMVCo.
Dlaczego NFC świetnie sprawdza się przy kartach i telefonach
- Bliski zasięg minimalizuje ryzyko podsłuchu i umożliwia intuicyjną interakcję z czytnikiem.
- Kompatybilność z kartami zbliżeniowymi i trybem emulacji karty w smartfonach.
- Szybkość odpowiedziały się dynamicznym protokołom i krótkim czasom negocjacji.
- Bezpieczeństwo oparte o kryptografię oraz tokenizację, szczególnie w portfelach mobilnych.
Warstwy technologiczne w tle
Aby zrozumieć, jak działa technologia NFC w płatnościach zbliżeniowych, warto rozłożyć ją na warstwy niczym tort technologiczny.
Warstwa fizyczna i łącze
- Pole elektromagnetyczne generowane przez terminal zasila pasywną kartę lub buduje kanał z aktywnym urządzeniem mobilnym.
- Modulacja i kody liniowe definiują sposób, w jaki dane są nakładane na fale radiowe.
- Antykolizja pozwala terminalowi rozpoznać jedną kartę w polu, gdy zdarzy się, że kilka nośników znajdzie się zbyt blisko.
Warstwa protokołów
- APDU Application Protocol Data Unit to jednostki wymiany danych między terminalem a aplikacją płatniczą na karcie lub w telefonie.
- EMV Contactless to zestaw reguł i komend, dzięki którym Visa, Mastercard, American Express, JCB i inne sieci są interoperacyjne.
Rola terminala, karty i telefonu
Każda strona ma jasno określone zadania, co świetnie ilustruje, jak działa technologia NFC w płatnościach zbliżeniowych.
- Terminal płatniczy inicjuje komunikację, dostarcza energię karcie, negocjuje parametry, zbiera dane transakcji, weryfikuje limity i wysyła prośbę o autoryzację do centrum rozliczeniowego.
- Karta zbliżeniowa przechowuje aplikację płatniczą EMV, generuje kryptogramy i realizuje polityki ryzyka zapisane przez wydawcę.
- Telefon w trybie emulacji karty korzysta z Secure Element lub HCE, reprezentuje token karty (DPAN) i tworzy dynamiczne dane uwierzytelniające.
Od zbliżenia do autoryzacji krok po kroku
Krok 1 Wzbudzenie i wybór aplikacji
Po zbliżeniu nośnika do terminala powstaje kanał komunikacji. Terminal pyta o dostępne aplikacje płatnicze na karcie lub w telefonie i wybiera właściwą na podstawie preferencji oraz kompatybilności sieci kartowych.
Krok 2 Wymiana danych EMV
Urządzenia ustalają parametry transakcji kwotę, walutę, typ czy środowisko. Terminal przekazuje nieprzewidywalny numer oraz inne pola wymagane do obliczenia kryptogramu. To tu zaczyna się prawdziwa magia kryptografii.
Krok 3 Weryfikacja posiadacza karty
W kartach zbliżeniowych zwykle obowiązuje CVM Cardholder Verification Method. Może to być brak CVM dla małych kwot, PIN na klawiaturze terminala lub w telefonie tzw. CDCVM Consumer Device Cardholder Verification Method poprzez odcisk palca, rozpoznawanie twarzy lub kod urządzenia w Apple Pay i Google Pay.
Krok 4 Generacja kryptogramu
Karta lub telefon generują dynamiczny kryptogram EMV na bazie klucza i danych sesyjnych. W świecie mobilnym wykorzystywany jest zwykle token DPAN i jednorazowe klucze, które uniemożliwiają ponowne użycie danych.
Krok 5 Autoryzacja online
Terminal przekazuje dane do acquirera, następnie przez sieć kartową do banku wydawcy. Ten sprawdza poprawność kryptogramu, limity, reguły antyfraudowe i zwraca decyzję. Odpowiedź wraca tym samym torem z kodem zatwierdzenia lub odrzucenia.
Karta fizyczna kontra portfel w telefonie
Oba scenariusze korzystają z tego samego fundamentu EMV, ale szczegóły implementacji wpływają na to, jak działa technologia NFC w płatnościach zbliżeniowych w praktyce.
Karta zbliżeniowa
- Nośnik pasywny układ z anteną, zasilany polem terminala.
- Klucze przechowywane w chipie, kryptogram liczony w układzie karty.
- CVM często brak przy niskich kwotach, okresowe wymaganie PIN.
Smartfon z portfelem mobilnym
- Tryb emulacji karty przez Secure Element lub HCE.
- Tokenizacja zamiast prawdziwego numeru karty używany jest token DPAN.
- CDCVM uwierzytelnienie użytkownika odbywa się na urządzeniu biometrią lub kodem.
Tokenizacja i Secure Element co chroni Twoje dane
Tokenizacja to jedna z najważniejszych innowacji opisujących jak działa technologia NFC w płatnościach zbliżeniowych w telefonach. Gdy dodajesz kartę do portfela mobilnego, sieć kartowa tworzy token DPAN powiązany z Twoją kartą PAN. W czasie transakcji ujawniany jest wyłącznie token oraz dynamiczne dane uwierzytelniające, nie zaś pełne dane karty.
- Secure Element dedykowany układ sprzętowy do bezpiecznego przechowywania kluczy.
- HCE Host Card Emulation programowa emulacja karty, często we współpracy z zabezpieczeniami systemu i chmurą.
- TSM i TSP Trusted Service Manager i Token Service Provider podmioty, które zarządzają wydawaniem i cyklem życia tokenów.
EMV w pigułce standardy, które stoją za zbliżeniem
EMV to globalny standard definiujący strukturę aplikacji płatniczych na chipie. Opisuje pola danych, sekwencje komend APDU, zasady tworzenia kryptogramów i polityki ryzyka. Dzięki temu terminal w jednej części świata rozumie kartę i telefon wydane w innej.
- Kernely contactless profil dla poszczególnych sieci na przykład Visa, Mastercard, Amex zapewniają interoperacyjność.
- ADA ODA Offline Data Authentication i CDA Combined DDA AC podpisy kryptograficzne wykorzystywane głównie w trybie stykowym i wybranych scenariuszach zbliżeniowych.
- ARQC Authorization Request Cryptogram dynamiczny podpis transakcji dla autoryzacji online.
Bezpieczeństwo warstwa po warstwie
Rozszyfrowując, jak działa technologia NFC w płatnościach zbliżeniowych, trzeba docenić wielowarstwowe zabezpieczenia.
- Bliski zasięg zmniejsza wektor ataku podsłuch jest trudniejszy i wymaga specjalistycznego sprzętu.
- Dynamiczne dane każdy kryptogram jest unikatowy i bezużyteczny po transakcji.
- Tokenizacja chroni prawdziwy numer karty przed ekspozycją.
- CDCVM i SCA silne uwierzytelnianie użytkownika zgodne z regulacjami takimi jak PSD2 w Europie.
- Polityki ryzyka na karcie telefonie i po stronie wydawcy wykrywają anomalie.
Co dzieje się w jednej sekundzie analiza czasowa
Od momentu zbliżenia do potwierdzenia mija zwykle mniej niż sekunda. W tym ułamku chwili zachodzi
- Wzbudzenie i antykolizja.
- Negocjacja parametrów i wybór aplikacji.
- Wymiana danych EMV i generacja kryptogramu.
- Wysłanie żądania autoryzacji do wydawcy i otrzymanie odpowiedzi.
Jeśli sygnał sieci jest słaby, terminal skorzysta z buforowania i mechanizmów ponowień. W trybie offlinowym niektóre transakcje mogą być akceptowane warunkowo, zgodnie z polityką ryzyka i limitami.
Limity, progi i metody weryfikacji
Gdy zgłębiamy, jak działa technologia NFC w płatnościach zbliżeniowych, często pada pytanie o limity. Dzielą się one na techniczne i behawioralne.
- Limity bez PIN małe kwoty mogą być akceptowane bez dodatkowej weryfikacji.
- Limity skumulowane po serii małych transakcji terminal może wymagać CDCVM lub PIN.
- Reguły sieci zależne od kraju, sieci kartowej oraz typu akceptacji.
Najczęstsze mity obalamy nieporozumienia
- Mit płatność może wykonać się sama Zasięg NFC jest krótki, a terminal musi aktywnie rozpocząć dialog. Przypadkowa transakcja jest skrajnie mało prawdopodobna.
- Mit ktoś zczyta moją kartę w tłumie Nawet jeśli ktoś wzbudzi komunikację, dynamiczne dane i brak PIN uniemożliwiają nieautoryzowane obciążenie bez udziału certyfikowanych systemów.
- Mit telefon jest mniej bezpieczny niż karta Tokenizacja, CDCVM i dedykowane zabezpieczenia sprzętowe sprawiają, że telefon bywa bezpieczniejszy niż plastik.
Gdy transakcja nie przechodzi przyczyny i rozwiązania
W praktyce, poznając jak działa technologia NFC w płatnościach zbliżeniowych, spotkasz sporadyczne problemy.
- Zakłócenia metalowe etui, kilka kart w jednym miejscu lub słaby sygnał mogą zaburzać komunikację.
- Nieprawidłowe CVM wygasła sesja biometrii w telefonie lub konieczność wpisania PIN.
- Odrzucenie przez wydawcę przekroczone limity, reguły antyfraudowe, niezgodność danych.
- Braki w akceptacji terminal bez najnowszych kerneli lub aktualizacji konfiguracyjnych.
Najprostsze kroki to ponowienie próby, odsunięcie innych kart, odblokowanie telefonu i zapewnienie, że terminal jest online. W razie utrzymujących się problemów pomocne bywa przetestowanie w innym sklepie, co ułatwi zdiagnozowanie, czy źródło jest po stronie akceptanta, czy wydawcy.
Perspektywa sprzedawcy jak dobrze przygotować akceptację
- Aktualne kernely EMV zapewniają poprawną obsługę Apple Pay, Google Pay i nowszych funkcji CVM.
- Optymalna antena i ergonomia wyraźne miejsce przyłożenia nośnika skraca czas transakcji.
- Stabilne łącze szybka autoryzacja to mniejsza kolejka i lepsze doświadczenie klienta.
- Parametryzacja limitów zgodna z wymaganiami sieci i polityką ryzyka akceptanta.
Jak smartfon wybiera aktywną kartę
W portfelu mobilnym możesz mieć wiele kart. Gdy zbliżasz urządzenie, system wybiera domyślną lub pozwala wskazać właściwą na ekranie. Ten wybór determinuje, jak działa technologia NFC w płatnościach zbliżeniowych dla danej transakcji, bo każda karta ma własny token i reguły CVM. Często możesz przypisać domyślną kartę dla płatności i inną dla transportu miejskiego, co dodatkowo skraca czas interakcji.
Co zawiera kryptogram i dlaczego jest niepowtarzalny
Kryptogram EMV łączy w sobie m.in. nieprzewidywalny numer terminala, czas, kwotę i unikatowe klucze. W rezultacie nawet gdy ktoś zarejestruje sygnał, nie uda się sklonować transakcji, bo kolejne użycie wymaga nowych danych sesyjnych. Zrozumienie tej dynamiki to klucz do pojęcia, jak działa technologia NFC w płatnościach zbliżeniowych bez ujawniania tajemnic Twojej karty.
Specyfika transportu i mikropłatności
W transporcie publicznym priorytetem jest prędkość. Systemy te często stosują tryby opóźnionej autoryzacji i zaawansowane reguły ryzyka. Dzięki temu bramka otwiera się natychmiast, a rozliczenie następuje później. Z punktu widzenia użytkownika wszystko dzieje się jak zwykle ale wewnętrzne polityki są skręcone pod kątem minimalizacji opóźnień.
Wpływ regulacji i standardów
PSD2, SCA, normy EMVCo i lokalne wytyczne wpływają na to, jak działa technologia NFC w płatnościach zbliżeniowych w danym kraju. Regulator może wymagać częstszej weryfikacji użytkownika, sieci kartowe mogą modyfikować progi i zasady, a producenci telefonów wprowadzają własne mechanizmy bezpieczeństwa. Efektem jest spójny balans między wygodą a ochroną.
Najlepsze praktyki dla użytkowników
- Aktualizuj system i aplikacje portfela mobilnego.
- Włącz biometrię i chroń urządzenie kodem.
- Nie noś wielu kart w jednej kieszonce podczas płatności unikniesz konfliktu w polu czytnika.
- Monitoruj powiadomienia o transakcjach i reaguj na nietypowe operacje.
- Zastrzeż kartę lub token w razie utraty telefonu wyłącz płatności z poziomu banku lub producenta portfela.
Głębiej pod maską standardy ISO i przebieg APDU
W wymianie danych EMV terminal i karta posługują się zestawem komend APDU. W dużym uproszczeniu sekwencja obejmuje selekcję aplikacji, odczyt rekordu, procesowanie, generację kryptogramu i gdy wymagane online autoryzację. Ta powtarzalna choreografia jest powodem, dla którego ekosystem może rosnąć bez chaosu interoperacyjnego.
Przykładowy scenariusz od kuchni
- Terminal wzbudza urządzenie i pyta o listę aplikacji.
- Telefon udostępnia tokenizowaną kartę DPAN i polityki CVM.
- Terminal przygotowuje dane transakcji kwotę, walutę, nieprzewidywalny numer.
- Telefon liczy kryptogram w SE lub HCE i odsyła odpowiedź.
- System akceptanta przesyła żądanie do wydawcy przez sieć kartową.
- Wydawca weryfikuje kryptogram, limity i reguły antyfraudowe, wysyła decyzję.
- Terminal drukuje lub zapisuje potwierdzenie, a klient słyszy sygnał akceptacji.
Wpływ jakości sygnału i energii
Odległość, ustawienie anteny i elementy metalowe decydują o jakości sprzężenia. W smartfonach dodatkowe warstwy obudowy mogą tłumić sygnał. Dlatego producenci terminali projektują czytniki z wyraźnym oznaczeniem, gdzie należy przyłożyć nośnik, a producenci telefonów optymalizują położenie anteny.
Skalowalność i przyszłość NFC
Rynek idzie w kierunku jeszcze większej płynności doświadczeń. Widzimy rozwój płatności bez otwierania aplikacji w transporcie, łączenie z identyfikacją cyfrową, a także synergię z innymi technologiami jak BLE czy UWB do dodatkowej autoryzacji kontekstowej. W tle wciąż ten sam fundament pokazujący, jak działa technologia NFC w płatnościach zbliżeniowych niezawodnie i globalnie.
Checklist bezpieczeństwa podsumowanie dla dociekliwych
- Warstwa fizyczna krótki zasięg i kontrola pola.
- Warstwa protokołów EMV Contactless z dynamicznymi danymi.
- Warstwa aplikacji tokenizacja i CDCVM.
- Warstwa sieci autoryzacja w banku wydawcy i reguły antyfraudowe.
Najważniejsze korzyści dla użytkownika i akceptanta
- Szybkość transakcje trwają często poniżej sekundy.
- Wygoda brak konieczności wyjmowania portfela, działa nawet przy rozładowanej karcie zbliżeniowej bo jest pasywna.
- Bezpieczeństwo tokeny, biometryka i dynamiczne dane transakcyjne.
- Globalna interoperacyjność te same zasady działają na całym świecie.
FAQ krótkie odpowiedzi na trudne pytania
Czy terminal może pobrać opłatę bez mojej zgody
Nie. Transakcja wymaga spełnienia wielu warunków i aktywnego udziału terminala oraz karty telefonu. Dodatkowo większość scenariuszy wymaga CDCVM lub PIN przy określonych limitach.
Co jest bezpieczniejsze karta czy telefon
Portfel mobilny często oferuje wyższy poziom ochrony dzięki tokenizacji i CDCVM. Karta jest bardzo bezpieczna, ale przy kradzieży może wymagać szybkiej blokady, zanim aktywują się reguły kontroli ryzyka.
Czy mogę płacić offline
Niektóre transakcje mogą być akceptowane offline w ramach polityk ryzyka. Jednak pełna weryfikacja następuje zwykle online i zależy od ustawień terminala oraz wydawcy.
Wnioski końcowe
Przypadkowy obserwator widzi jedynie szybkie zbliżenie i sygnał potwierdzenia. W rzeczywistości ta chwila to misternie zaprojektowany proces, który łączy fizykę fal radiowych, protokoły komunikacyjne, kryptografię, tokenizację i globalne reguły płatności. Zrozumienie, jak działa technologia NFC w płatnościach zbliżeniowych, pozwala docenić, jak wiele dzieje się w ułamek sekundy i jak dobrze zabezpieczone są Twoje transakcje.
Rozszerzenie dla pasjonatów warstwa po warstwie
ISO IEC 14443 i tryby A B
Standard definiuje modulację, antykolizję i ramki. Tryby A i B różnią się szczegółami sygnalizacji, ale oba są szeroko wspierane przez terminale. Dla użytkownika nie ma to znaczenia, lecz dla inżyniera to podstawa interoperacyjności.
NDEF a płatności
NDEF jest strukturą danych NFC używaną np. do tagów informacyjnych. W płatnościach nie wykorzystuje się NDEF, ponieważ EMV określa własny model aplikacyjny oparty na APDU. Ta separacja tłumaczy, jak działa technologia NFC w płatnościach zbliżeniowych inaczej niż w zwykłym odczycie tagów.
Zarządzanie ryzykiem po stronie wydawcy
Banki korzystają z mechanizmów skoringowych, reguł behawioralnych i list obserwacyjnych. Dane o urządzeniu, lokalizacji, typie transakcji oraz historii pomagają odróżnić zwyczajną aktywność od potencjalnego nadużycia.
Żywotność tokenów i odnowienia
Token może mieć określony cykl życia. W tle odbywają się ciche odnowienia, by zachować ciągłość działania. Dzięki temu użytkownik nie zauważa zmian, choć w systemach TSP rotują klucze i referencje.
Podsumowanie w jednym akapicie
Technologia NFC połączona ze standardami EMV i tokenizacją sprawia, że jedno zbliżenie wystarcza do bezpiecznej płatności. To nie magia, a precyzyjnie ułożona sekwencja etapów od wzbudzenia pola, przez wymianę APDU i generację kryptogramu, po autoryzację w banku. Zrozumienie mechanizmów takich jak Secure Element, HCE, CDCVM i reguły ryzyka odsłania prawdziwe oblicze tego, jak działa technologia NFC w płatnościach zbliżeniowych dzisiaj i jak będzie ewoluować jutro.
Checklist na wynos
- Dodaj kartę do portfela skorzystasz z tokenizacji i CDCVM.
- Trzymaj urządzenie blisko czytnika to poprawi sprzężenie anten i szybkość.
- Włącz powiadomienia o transakcjach szybciej wychwycisz nieprawidłowości.
- Aktualizuj oprogramowanie bezpieczeństwo i kompatybilność rosną z każdą wersją.
Wiedząc już, jak działa technologia NFC w płatnościach zbliżeniowych, następnym razem, gdy usłyszysz charakterystyczny sygnał akceptacji, pomyśl o wszystkich warstwach technologii, które współpracowały w tej jednej sekundzie. To właśnie ta precyzja i standardyzacja sprawiają, że zbliżenie działa tak niezawodnie.
Zobacz również